Cách tính cost đồ uống F&B: 6 bước tính giá vốn và khấu hao máy
Cách tính cost đồ uống F&B từ giá vốn nguyên liệu và hao hụt, kèm ví dụ khấu hao máy xay theo ly bán. Có bảng CSV để quán thay số thực tế.
Cost đồ uống F&B cần được tính từ lượng nguyên liệu thực sự dùng được và số ly bán được. Một kilogram trái cây mua vào còn có vỏ, hạt và phần phải bỏ; số ly theo công thức cũng có thể khác số ly thu tiền. Sáu bước dưới đây giúp quán đưa những khác biệt đó vào bảng tính.
Các số trong bài là giả định để minh họa phép tính. Food cost được dùng theo nghĩa chi phí nguyên liệu; bao bì, nhân công, phí bán hàng và thiết bị có dòng riêng. Thay giá và lượng bằng hóa đơn, phiếu món cùng nhật ký của quán khi sử dụng bảng.
1. Cách tính cost đồ uống F&B từ nguyên liệu thu hồi
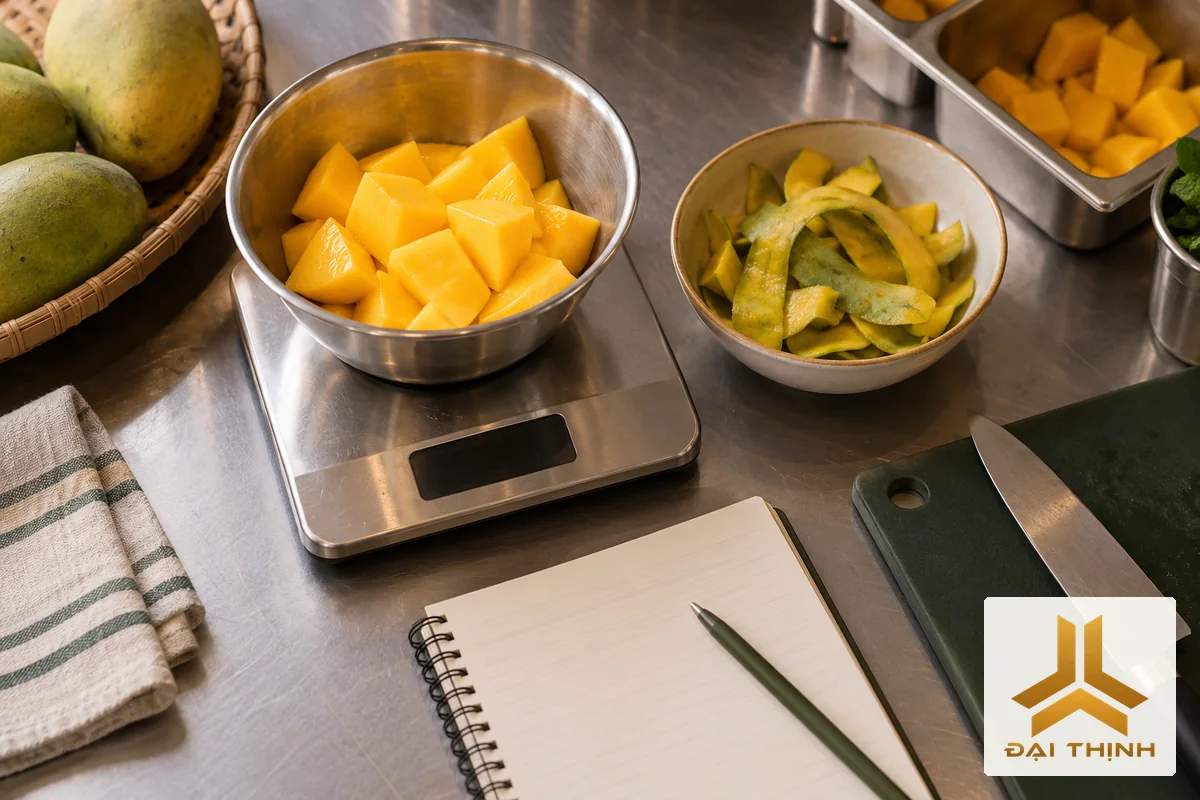
Ghi ngày, tiền và lượng mua từng nguyên liệu; cân phần dùng được sau sơ chế. Tỷ lệ thu hồi = lượng dùng được ÷ lượng mua × 100%. Giá một gram dùng được = tiền mua ÷ số gram thu hồi.
Ví dụ giả định: mua 1.000 g xoài hết 60.000₫, sau gọt vỏ và bỏ hạt còn 750 g. Tỷ lệ thu hồi là 75%; giá phần xoài dùng được là 60.000 ÷ 750 = 80₫/g. Tính theo giá mua 60₫/g sẽ bỏ sót chi phí phần loại đi. Cân vài lô thực tế rồi cập nhật tỷ lệ khi nguồn hàng thay đổi.
Food Buying Guide của USDA phân biệt lượng mua vào (AP) với phần sử dụng được (EP). Dùng cách phân biệt AP/EP để ghi hai lượng trên bảng; cân trái cây của quán để cập nhật tỷ lệ thu hồi.
2. Nhân đơn giá dùng được với lượng của một ly
Bảng giá vốn giả định cho một khẩu phần xoài, chưa duyệt để pha chế. Ghi phần đã sơ chế ở cột lượng một ly; thành phần bổ sung có dòng riêng. Ghép đơn giá và lượng dùng cùng đơn vị; kiểm tra sản phẩm và dụng cụ trước khi đổi gram sang mililit.
| Nguyên liệu | Giá và lượng mua | Lượng dùng được | Lượng một ly | Chi phí |
|---|---|---|---|---|
| Xoài | 60.000₫ / 1.000 g | 750 g; 80₫/g | 150 g | 12.000₫ |
| Sữa | 30.000₫ / 1.000 ml | 1.000 ml; 30₫/ml | 100 ml | 3.000₫ |
| Syrup | 50.000₫ / 1.000 ml | 1.000 ml; 50₫/ml | 20 ml | 1.000₫ |
| Đá | 2.000₫ / 1.000 g | 1.000 g; 2₫/g | 120 g | 240₫ |
| Tổng nguyên liệu | Cùng cơ sở ghi nhận thuế | Không gồm bao bì | Một khẩu phần giả định | 16.240₫ |
Đá được giả định dùng hết lượng mua; nếu có hao hụt, sửa lượng thu hồi. Với mẻ nhiều ly, chia chi phí cho số phần thực tế đạt yêu cầu và thử lại cài đặt cho quy mô mẻ đó.
3. So tỷ lệ cost đồ uống F&B với giá bán
Giả sử khẩu phần trên bán 45.000₫, tỷ lệ nguyên liệu là 16.240 ÷ 45.000 × 100% ≈ 36,1%. Quán đặt tỷ lệ mục tiêu riêng dựa trên giá bán và các khoản chi. Nếu bao bì giả định 1.800₫/ly, nguyên liệu cộng bao bì là 18.040₫; còn 26.960₫ trước các khoản nhân công, phí kênh bán và chi phí khác.
Tiếp tục trừ nhân công, phí kênh bán và chi phí khác. Ghi nhất quán thuế đầu vào/đầu ra, giảm giá và phí nền tảng khi so các kỳ. Phiếu định lượng sinh tố là nơi giữ lượng từng thành phần và phiên bản công thức.
4. Phân bổ phần không bán được và ghi nguyên nhân
Ví dụ giả định riêng: nguyên liệu 1.200.000₫ cho 100 phần, bán 95 và bỏ 5. Phân bổ chi phí đã sử dụng cho 95 phần bán được.
| Chỉ tiêu | Phép tính | Kết quả |
|---|---|---|
| Giá vốn theo định lượng | 1.200.000 ÷ 100 | 12.000₫/phần |
| Nguyên liệu phân bổ cho ly bán được | 1.200.000 ÷ 95 | Khoảng 12.632₫/ly |
| Tỷ lệ trên giá bán 45.000₫ | 12.631,58 ÷ 45.000 × 100% | Khoảng 28,1% |
Tách trái cây bỏ sau sơ chế, chuẩn bị dư, phần còn trong cối và mẻ làm lại. Ghi món, lượng, giá vốn và lý do; phần bỏ nằm ngoài số ly bán. Từ nguyên nhân, sửa cân đong, lượng chuẩn bị hoặc chuyển thiết bị bất thường cho kỹ thuật.
5. Theo dõi bao bì, thiết bị và bảo trì ở dòng riêng
Tách cost đồ uống F&B và khấu hao khi lập ngân sách
Để lập ngân sách vận hành, quán có thể phân bổ giá trị thiết bị theo thời gian dự kiến dùng rồi chia cho số ly bán. Ví dụ giả định: bộ máy và phụ kiện trị giá 6.000.000₫, giá trị thu hồi dự kiến 0₫, dùng trong 24 tháng. Mức phân bổ kế hoạch là (6.000.000 − 0) ÷ 24 = 250.000₫/tháng.
Nếu bán 500 ly/tháng, khoản thiết bị là 250.000 ÷ 500 = 500₫/ly; nếu chỉ bán 300 ly thì khoảng 833₫/ly. Ghi thành dòng riêng cạnh bao bì, điện và bảo trì, tránh gộp vào food cost nguyên liệu hoặc tính lại toàn bộ tiền mua máy ở từng tháng.
Đây là ví dụ dự toán chi phí trên ly, chưa phải lịch khấu hao kế toán của cơ sở. Người phụ trách kế toán xác định tài sản, thời gian và phương pháp hạch toán áp dụng. Số ly thấp hơn kế hoạch sẽ làm phần chi phí cố định trên mỗi ly tăng, nên cập nhật lượng bán thực tế mỗi kỳ.
Ghi máy xay sinh tố công nghiệp, bộ cối, phụ kiện, bảo trì và điện theo cùng kỳ. Tách dự trù với thực chi, cập nhật hóa đơn để tránh tính trùng khoản sửa.
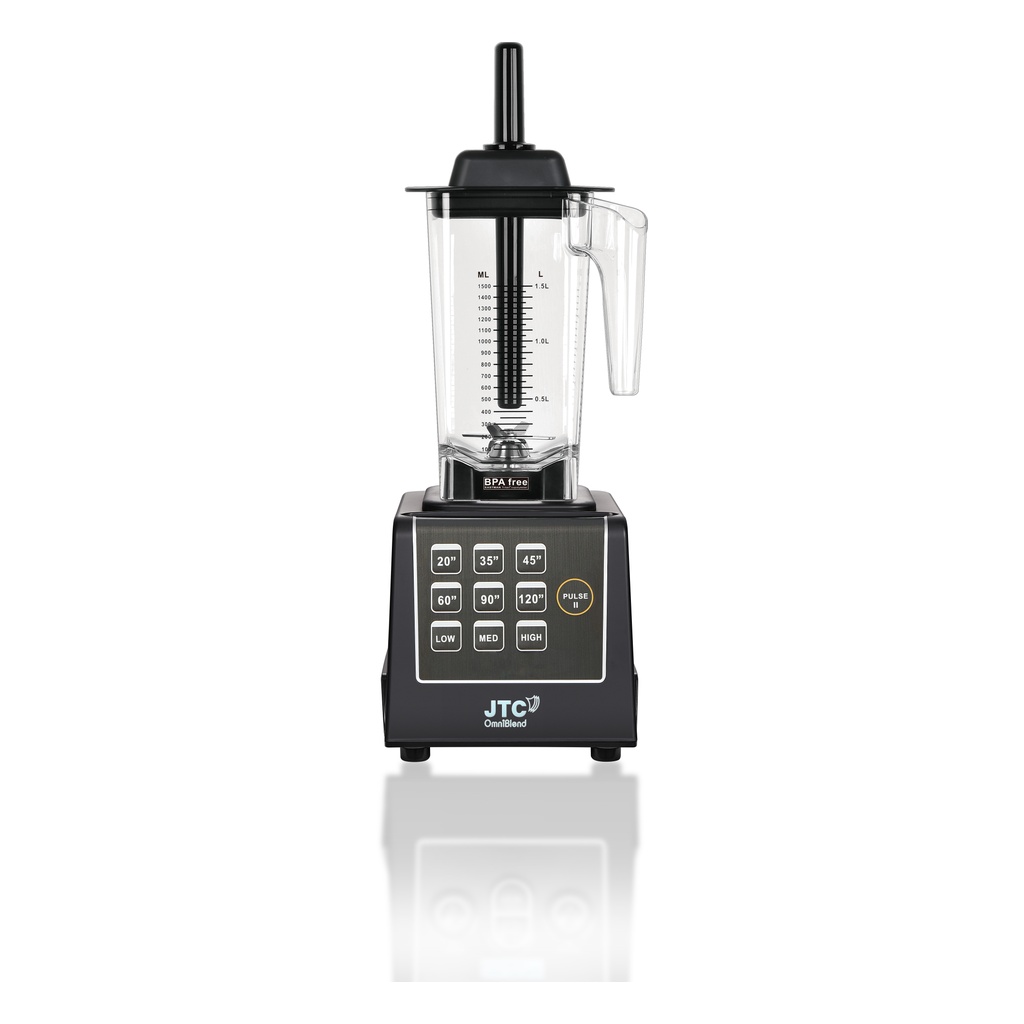
Ví dụ lập ngân sách giả định: tổng khoản thiết bị và phụ kiện 6.000.000₫, số ly dự kiến trong kỳ 12.000, phân bổ kế hoạch là 500₫/ly. Nếu chỉ bán 8.000 ly thì thành 750₫/ly. Dùng phép chia để lập ngân sách theo hai mức lượng bán; người phụ trách kế toán xác định cách hạch toán của cơ sở.
Hỏi mã cối và giá linh kiện, đối chiếu điều kiện bảo hành trước khi dự trù. Ghi thời gian sử dụng và số liệu theo dõi điện phù hợp để tính khoản điện của thiết bị. Khi cân nhắc mua thêm máy, dùng nhật ký phục vụ giờ cao điểm để xác định khâu đang chờ.
6. Cập nhật cost đồ uống F&B sau mỗi kỳ mua
Cost đồ uống F&B thay đổi khi giá mua hoặc lượng hao hụt đổi. Đếm ly bán, ly làm lại và phần bỏ. Lượng sử dụng = tồn đầu + nhập trong ca − tồn cuối. So với phiếu món của số ly đã làm, rồi kiểm tra sai số cân và ghi tồn.
Sao chép các cột sau vào bảng theo dõi. Ghi đơn vị ở từng dòng; một ô “hao hụt” chung sẽ khó tìm nguyên nhân.
Ngày, Ca, Món, Phiên bản phiếu, Nguyên liệu, Đơn vị, Tồn đầu, Nhập thêm, Tồn cuối, Ly bán, Ly làm lại, Lượng bỏ, Lý do, Người ghi
Lưu ngày, bản cũ khi cập nhật giá mua hoặc tỷ lệ thu hồi. Dùng phiếu vệ sinh và bàn giao cuối ca để ghi cối đang chờ xử lý.
Tải bảng tính nguyên liệu và phần dùng được (CSV). Có thể mở bằng Excel để thay số giả định và ghi dữ liệu của quán.
Đang lập kế hoạch mở quán? Xem bảng tính chi phí mở quán trà sữa nhỏ và giá vốn một ly để tách vốn đầu tư, vốn vận hành và dự phòng.

Tôi là Mr. Thịnh, biên soạn nội dung về thiết bị OmniBlend và vận hành quầy pha chế tại Đại Thịnh. Tôi sử dụng tài liệu JTC và tư liệu do Đại Thịnh cung cấp để giúp chủ quán chọn cấu hình, lập định lượng và chăm sóc máy. Đại Thịnh kinh doanh thiết bị OmniBlend.Chân dung minh họa.
Bình luận
Chưa có bình luận. Bạn có thể gửi câu hỏi hoặc chia sẻ kinh nghiệm thực tế.
Viết bình luận